Domain bessere-zinsen.de kaufen?
Wir ziehen mit dem Projekt
bessere-zinsen.de um.
Sind Sie am Kauf der Domain
bessere-zinsen.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain bessere-zinsen.de kaufen?
Welche Bank gibt die meisten Zinsen auf Sparbuch?
Welche Bank gibt die meisten Zinsen auf Sparbuch? Diese Frage ist nicht einfach zu beantworten, da die Zinssätze von Bank zu Bank variieren und sich regelmäßig ändern. Um die Bank mit den höchsten Zinsen auf einem Sparbuch zu finden, ist es ratsam, die aktuellen Angebote verschiedener Banken zu vergleichen. Einige Banken bieten möglicherweise zeitlich begrenzte Sonderaktionen mit besonders attraktiven Zinssätzen an. Es kann auch hilfreich sein, sich an einen Finanzberater zu wenden, um individuelle Empfehlungen zu erhalten. Letztendlich hängt die Wahl der Bank mit den meisten Zinsen auf einem Sparbuch von persönlichen Präferenzen und Zielen ab. **
Wie berechnet man Zinsen für einen Kredit oder eine Investition?
Zinsen für einen Kredit oder eine Investition werden basierend auf dem Zinssatz, der Laufzeit und dem Kapital berechnet. Man multipliziert den Kapitalbetrag mit dem Zinssatz und der Laufzeit, um die Zinsen zu ermitteln. Die Formel lautet: Zinsen = Kapital x Zinssatz x Laufzeit. **
Ähnliche Suchbegriffe für Primedic-HeartSave-AED-M
Top-Angebote
Produkte zum Begriff Primedic-HeartSave-AED-M:
-
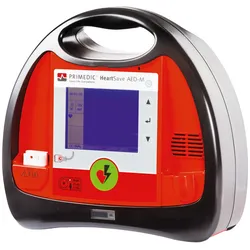
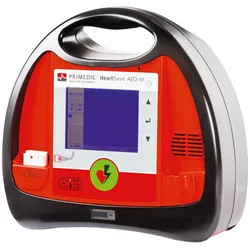
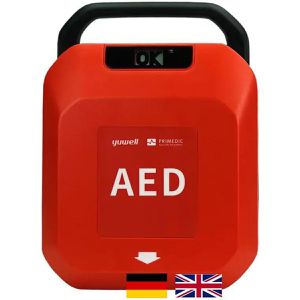
Primedic HeartSave AED-M Defibrillator, transflektiv, halbautomatischDer ideale AED für jeden ausgebildeten und professionellen Ersthelfer Der Heartsave AED-M bietet Ihnen – neben den typischen Merkmalen unserer AED – zusätzlich ein auch bei Sonneneinstrahlung kontrastreiches hintergrundbeleuchtetes Display (transflektiv). Hierauf werden Ihnen hilfreiche Informationen zum Einsatz gezeigt, wie EKG des Patienten (Abl. II) Einsatzdauer HLW-Zeit-Balken Herzfrequenz und Patientenimpedanz erkannte ventrikuläre Flimmerereignisse und Anzahl ausgelöster Schocks Einsatzdauer und Realzeit Freier Platz in % auf der Speicherkarte Alle Sprachanweisungen werden parallel schriftlich auf dem Display dargestellt Zusätzlich können Sie beim Heartsave AED-M jederzeit zwischen mehreren Sprachansagen wechseln. Somit kann das Gerät auch von fremdsprachigen Ersthelfern sicher und zuverlässig bedient werden. Standard-Sprachpaket: DE(Deutsch) GB(English) ES(Espagnol) FR(Français)...2558,50 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Primedic HeartSave YA AED Defibrillator Vollautomat mit LCD-Display  Primedic HeartSave YA AED Vollautomat mit LCD-Display und CPR-Feedback Der Primedic HeartSave YA ist ein vollautomatischer AED für Unternehmen, öffentliche Einrichtungen, Sportstätten, Pflegeeinrichtungen und anspruchsvolle Industrieumgebungen. Das Gerät kombiniert eine automatische Schockabgabe mit einem 4,3-Zoll-Farbdisplay, Sprachansagen und integrierter Kindertaste. Klare Schritt-für-Schritt-Anleitungen unterstützen sowohl geschulte Anwender als auch Ersthelfer ohne Vorkenntnisse bei der Reanimation. Reanimations-Feedback in Echtzeit für eine präzisere Herz-Lungen-Wiederbelebung Zum Lieferumfang gehören CPR-Elektroden mit integriertem Reanimations-Feedback. Diese messen während der Herzdruckmassage die Kompressionstiefe und Kompressionsgeschwindigkeit und geben unmittelbar Rückmeldung zur Durchführung der Reanimation. Auf dem Farbdisplay werden zusätzlich Statusinformation1416,10 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Primedic HeartSave Y HalbautomatAutomatisierter externer Defibrillator, einsprachige sprachgesteuerte Benutzerführung, Erwachsenen-/ Kindermodus, inkl. 1 Paar Elektroden für Erwachsene/Kinder, 1 Notfallset (Rasierer, Beatmungstuch, Handschuhe, Schere), mit Batterie (bis zu 5 Jahren Standby)1486,31 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wie berechne ich die Zinsen für einen Kredit oder eine Anlage? Kannst du mir erklären, wie ich die Zinsen für meine Investition ausrechnen kann?
Um die Zinsen für einen Kredit oder eine Anlage zu berechnen, multipliziere den Zinssatz mit dem Anlagebetrag und der Laufzeit. Für eine Investition kannst du die Zinsen berechnen, indem du den Zinssatz mit dem investierten Betrag und der Laufzeit multiplizierst. Es gibt auch Online-Rechner, die dir dabei helfen können, die Zinsen für deine Kredit- oder Anlageentscheidungen zu berechnen. **
-
Wie berechnet man die Zinsen für einen Kredit oder eine Anlage?
Die Zinsen für einen Kredit werden basierend auf dem Zinssatz, der Kreditsumme und der Laufzeit berechnet. Bei einer Anlage werden die Zinsen anhand des Zinssatzes, des Anlagebetrags und der Laufzeit ermittelt. Die Formel zur Berechnung der Zinsen lautet: Zinsen = Kapital x Zinssatz x Laufzeit. **
-
Wie berechnet man die Zinsen für einen Kredit oder eine Anlage? Welche Faktoren beeinflussen die Höhe der Zinsen?
Die Zinsen für einen Kredit oder eine Anlage werden basierend auf dem Zinssatz, der Laufzeit und dem Kapitalbetrag berechnet. Die Höhe der Zinsen wird durch die aktuelle Marktlage, die Bonität des Kreditnehmers oder Anlegers und das allgemeine Zinsniveau beeinflusst. Zusätzlich können auch individuelle Vereinbarungen mit der Bank oder dem Finanzinstitut die Zinssätze beeinflussen. **
-
Wie viel Zinsen hat mein Sparbuch?
Um herauszufinden, wie viel Zinsen dein Sparbuch generiert hat, musst du zunächst den Zinssatz kennen, den deine Bank für dein Sparbuch anbietet. Dieser Zinssatz wird normalerweise jährlich berechnet. Anschließend kannst du den Zinssatz mit dem Betrag auf deinem Sparbuch multiplizieren, um die Zinsen zu berechnen. Es ist auch wichtig zu beachten, ob die Zinsen monatlich, vierteljährlich oder jährlich gutgeschrieben werden, da dies den Gesamtbetrag beeinflussen kann. Wenn du diese Informationen nicht zur Hand hast, empfehle ich dir, deine Bank zu kontaktieren, um herauszufinden, wie viel Zinsen dein Sparbuch generiert hat. **
Welches Sparbuch bringt die meisten Zinsen?
Die Höhe der Zinsen, die ein Sparbuch bringt, hängt von verschiedenen Faktoren ab, wie beispielsweise dem Zinssatz der Bank, der Laufzeit des Sparbuchs und den aktuellen Marktbedingungen. Es gibt verschiedene Arten von Sparbüchern, die unterschiedliche Zinssätze bieten, wie zum Beispiel Festgeldkonten, Tagesgeldkonten oder Sparkonten. Um das Sparbuch mit den meisten Zinsen zu finden, ist es ratsam, die Angebote verschiedener Banken zu vergleichen und sich über die aktuellen Zinssätze zu informieren. Zudem kann es sinnvoll sein, sich über Sonderaktionen oder Bonusprogramme zu informieren, die zusätzliche Zinsen oder Prämien bieten können. Letztendlich sollte man jedoch auch darauf achten, dass das Sparbuch zu den eigenen finanziellen Zielen und Bedürfnissen passt. **
Wie viel Zinsen für Kredit?
Wie viel Zinsen für einen Kredit anfallen, hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Kreditbetrags, der Laufzeit des Kredits, dem individuellen Zinssatz des Kreditgebers und der Bonität des Kreditnehmers. Generell gilt: Je höher das Ausfallrisiko für den Kreditgeber, desto höher werden in der Regel die Zinsen sein. Es lohnt sich daher, verschiedene Angebote zu vergleichen, um den günstigsten Zinssatz für den gewünschten Kredit zu finden. Zudem können auch Sonderaktionen oder Rabatte bei bestimmten Kreditinstituten zu niedrigeren Zinsen führen. **
Top-Angebote
Produkte zum Begriff Primedic-HeartSave-AED-M:
-
Primedic HeartSave AED-M - halbautomatischer DefibrillatorDer ideale AED für jeden ausgebildeten und professionellen Ersthelfer Der Heartsave AED-M bietet Ihnen – neben den typischen Merkmalen unserer AED – zusätzlich ein hintergrundbeleuchtetes Display. Hierauf werden Ihnen hilfreiche Informationen zum Einsatz gezeigt, wie: EKG des Patienten (Abl. II) Einsatzdauer HLW-Zeit-Balken Herzfrequenz und Patientenimpedanz erkannte ventrikuläre Flimmerereignisse und Anzahl ausgelöster Schocks Einsatzdauer und Realzeit Freier Platz in % auf der Speicherkarte Alle Sprachanweisungen werden parallel schriftlich auf dem Display dargestellt Zusätzlich können Sie beim Heartsave AED-M jederzeit zwischen mehreren Sprachansagen wechseln. Somit kann das Gerät auch von fremdsprachigen Ersthelfern sicher und zuverlässig bedient werden.(Standard-Sprachpaket: DE(Deutsch) GB(English) ES(Espagnol) FR(Français)) Bei einem Kindernotfall benötigen Sie keine speziellen E...2439,50 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Primedic HeartSave AED - halbautomatischer DefibrillatorDer ideale AED für jeden ausgebildeten Ersthelfer und Laienanwender Kurze und prägnante Sprachansagen führen Sie sicher durch die gesamte Herz-Lungen-Wiederbelebung. Hierbei entscheidet das Gerät völlig eigenständig, ob ein lebensrettender Schock erforderlich ist oder nicht. Dieser wird vom Gerät nur dann freigegeben, wenn er wirklich erforderlich ist. Somit sind Sie als Anwender jederzeit auf der sicheren Seite, dass kein Schock versehentlich ausgelöst werden kann. Ein Metronom unterstützt Sie zusätzlich bei der korrekten Frequenz der Herzdruckmassage.Bei einem Kindernotfall benötigen Sie keine speziellen Elektroden für Kinder, da der Heartsave AEDper einfachem Tastendruck in einen Kindermodus wechselt.Zusätzlich können Sie beim Heartsave AED per Tastendruck jederzeit zwischen mehreren Sprachansagen wechseln.Somit kann das Gerät auch von fremdsprachigen Ersthelfern sicher und zuverlässi...1963,50 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Primedic HeartSave AED-M Defibrillator, transflektiv, halbautomatischDer ideale AED für jeden ausgebildeten und professionellen Ersthelfer Der Heartsave AED-M bietet Ihnen – neben den typischen Merkmalen unserer AED – zusätzlich ein auch bei Sonneneinstrahlung kontrastreiches hintergrundbeleuchtetes Display (transflektiv). Hierauf werden Ihnen hilfreiche Informationen zum Einsatz gezeigt, wie EKG des Patienten (Abl. II) Einsatzdauer HLW-Zeit-Balken Herzfrequenz und Patientenimpedanz erkannte ventrikuläre Flimmerereignisse und Anzahl ausgelöster Schocks Einsatzdauer und Realzeit Freier Platz in % auf der Speicherkarte Alle Sprachanweisungen werden parallel schriftlich auf dem Display dargestellt Zusätzlich können Sie beim Heartsave AED-M jederzeit zwischen mehreren Sprachansagen wechseln. Somit kann das Gerät auch von fremdsprachigen Ersthelfern sicher und zuverlässig bedient werden. Standard-Sprachpaket: DE(Deutsch) GB(English) ES(Espagnol) FR(Français)...2558,50 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche Bank gibt die meisten Zinsen auf Sparbuch?
Welche Bank gibt die meisten Zinsen auf Sparbuch? Diese Frage ist nicht einfach zu beantworten, da die Zinssätze von Bank zu Bank variieren und sich regelmäßig ändern. Um die Bank mit den höchsten Zinsen auf einem Sparbuch zu finden, ist es ratsam, die aktuellen Angebote verschiedener Banken zu vergleichen. Einige Banken bieten möglicherweise zeitlich begrenzte Sonderaktionen mit besonders attraktiven Zinssätzen an. Es kann auch hilfreich sein, sich an einen Finanzberater zu wenden, um individuelle Empfehlungen zu erhalten. Letztendlich hängt die Wahl der Bank mit den meisten Zinsen auf einem Sparbuch von persönlichen Präferenzen und Zielen ab. **
-
Wie berechnet man Zinsen für einen Kredit oder eine Investition?
Zinsen für einen Kredit oder eine Investition werden basierend auf dem Zinssatz, der Laufzeit und dem Kapital berechnet. Man multipliziert den Kapitalbetrag mit dem Zinssatz und der Laufzeit, um die Zinsen zu ermitteln. Die Formel lautet: Zinsen = Kapital x Zinssatz x Laufzeit. **
-
Wie berechne ich die Zinsen für einen Kredit oder eine Anlage? Kannst du mir erklären, wie ich die Zinsen für meine Investition ausrechnen kann?
Um die Zinsen für einen Kredit oder eine Anlage zu berechnen, multipliziere den Zinssatz mit dem Anlagebetrag und der Laufzeit. Für eine Investition kannst du die Zinsen berechnen, indem du den Zinssatz mit dem investierten Betrag und der Laufzeit multiplizierst. Es gibt auch Online-Rechner, die dir dabei helfen können, die Zinsen für deine Kredit- oder Anlageentscheidungen zu berechnen. **
-
Wie berechnet man die Zinsen für einen Kredit oder eine Anlage?
Die Zinsen für einen Kredit werden basierend auf dem Zinssatz, der Kreditsumme und der Laufzeit berechnet. Bei einer Anlage werden die Zinsen anhand des Zinssatzes, des Anlagebetrags und der Laufzeit ermittelt. Die Formel zur Berechnung der Zinsen lautet: Zinsen = Kapital x Zinssatz x Laufzeit. **
Ähnliche Suchbegriffe für Primedic-HeartSave-AED-M
-
Primedic HeartSave YA AED Defibrillator Vollautomat mit LCD-Display  Primedic HeartSave YA AED Vollautomat mit LCD-Display und CPR-Feedback Der Primedic HeartSave YA ist ein vollautomatischer AED für Unternehmen, öffentliche Einrichtungen, Sportstätten, Pflegeeinrichtungen und anspruchsvolle Industrieumgebungen. Das Gerät kombiniert eine automatische Schockabgabe mit einem 4,3-Zoll-Farbdisplay, Sprachansagen und integrierter Kindertaste. Klare Schritt-für-Schritt-Anleitungen unterstützen sowohl geschulte Anwender als auch Ersthelfer ohne Vorkenntnisse bei der Reanimation. Reanimations-Feedback in Echtzeit für eine präzisere Herz-Lungen-Wiederbelebung Zum Lieferumfang gehören CPR-Elektroden mit integriertem Reanimations-Feedback. Diese messen während der Herzdruckmassage die Kompressionstiefe und Kompressionsgeschwindigkeit und geben unmittelbar Rückmeldung zur Durchführung der Reanimation. Auf dem Farbdisplay werden zusätzlich Statusinformation1416,10 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Primedic HeartSave Y HalbautomatAutomatisierter externer Defibrillator, einsprachige sprachgesteuerte Benutzerführung, Erwachsenen-/ Kindermodus, inkl. 1 Paar Elektroden für Erwachsene/Kinder, 1 Notfallset (Rasierer, Beatmungstuch, Handschuhe, Schere), mit Batterie (bis zu 5 Jahren Standby)1486,31 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Primedic Defibrillator HeartSave Y, für Laien, AED mit manueller Schockauslösung für Erwachsene & KinderAutomatisierter externer Defibrillator (AED) ideal für Laien, sowohl Zuhause als auch im Gewerbe geeignet Manuelle Elektroschockabgabe nach Aufforderung & integriertes Metronom zur Unterstützung der Herzdruckmassage Zwischen Defibrillation von Erwachsenen und Kindern per Tastendruck wechseln Adaptive Benutzerführung, welche sich an die Geschwindigkeit des Helfers anpasst Einfach & laute Sprachausgabe (deutsch & englisch), grafische Leuchtelemente & nur 1 Taste - ideal zur sicheren & intuitiven Bedienung im Notfall Sofort einsatzbereit durch automatische Aktivierung durch Öffnung des Gerätedeckels Mobil einsatzbar durch handliche Abmessung von 29,6 x 22 x 9,7 cm (H/B/T) und einem Gewicht von 2,5kg IP55 Schutz ermöglicht auch die Nutzung bei schwierigen Wetterbedingungen 6 Jahre Herstellergarantie & bis zu 5 Jahre Haltbarkeit der patentierten Batterie- & Elektrodenkassette (PAD-PAK) Wartungsfrei bei privatem Einsatz - mit täglichem Selbsttest & Statusanzeige für Elektroden, Funktion und Batterie Merkmale: Schockauslösung: manuell Eigenschaft: mit Sprachausgabe, mit Metronom, mit Tragetasche geeignet für: Laien weitere Produktinformationen: Lieferung: inkl. Elektroden1426,81 €*Versand: 4,15 €Sichere Weiterleitung zum Anbieter
-
Kolrus, Alexander: Geld I Kredit I BankGeld I Kredit I Bank , Das Thema Geld ist aktuell wie nie. Begriffe wie Geldwäsche, Bargeldverbot, Buchgeld, digitales Geld, Zahlungsdienstleister, Kredit- und Refinanzierungskosten, Liquiditäts- und Bankenkrisen sind allgegenwärtig und Gegenstand zahlreicher wirtschaftlicher, rechtlicher und politischer Diskussionen. Viele entscheidende Fragen scheinen jedoch aufgrund der Komplexität der Materie Geld nicht abschließend beantwortbar zu sein bzw bleiben unklar. Das Buch bietet eine umfassende interdisziplinäre Aufarbeitung des Themas Geld. Mit dem richtigen historischen und technischen Grundverständnis des Geld-, Kredit- und Bankwesens, insbesondere der Entstehung von Geld bzw der Geldschöpfung durch Kreditvergabe als Kern, lassen sich diese Fragen klar und deutlich beantworten. Bankvorstände können ihre Aufsichtsräte mit schlüssigen Erklärungen zu Refinanzierungs- und Liquiditätsfragen beeindrucken, ebenso Bankbetreuer ihre Kunden oder auch umgekehrt Finanzvorstände ihre Bankbetreuer. Rechtsanwälte können scheinbar schwer verständliche Kreditvertragsklauseln sicher verhandeln oder komplexe Fragen zu SWAP-Geschäften so erklären, dass auch verständlich wird, worum es geht. Institutionelle und private Investoren haben einen Wettbewerbsvorteil, weil sie Marktchancen schneller erkennen und auf geldpolitische Veränderungen proaktiv reagieren können. , Sonstige > Beleuchtung , Erscheinungsjahr: 20240612, Produktform: Kartoniert, Autoren: Kolrus, Alexander, Auflage: 24000, Keyword: Bankwesen; Bargeld; Buchgeld; Geld; Kolrus; Kreditwesen; Zahlungsdienstleister; digitales Geld, Fachschema: Recht~International (Recht)~Internationales Recht~Öffentliches Recht, Fachkategorie: Rechtswissenschaft, allgemein, Warengruppe: TB/Recht/Sonstiges, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 228, Breite: 154, Höhe: 15, Gewicht: 260, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,33,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie berechnet man die Zinsen für einen Kredit oder eine Anlage? Welche Faktoren beeinflussen die Höhe der Zinsen?
Die Zinsen für einen Kredit oder eine Anlage werden basierend auf dem Zinssatz, der Laufzeit und dem Kapitalbetrag berechnet. Die Höhe der Zinsen wird durch die aktuelle Marktlage, die Bonität des Kreditnehmers oder Anlegers und das allgemeine Zinsniveau beeinflusst. Zusätzlich können auch individuelle Vereinbarungen mit der Bank oder dem Finanzinstitut die Zinssätze beeinflussen. **
-
Wie viel Zinsen hat mein Sparbuch?
Um herauszufinden, wie viel Zinsen dein Sparbuch generiert hat, musst du zunächst den Zinssatz kennen, den deine Bank für dein Sparbuch anbietet. Dieser Zinssatz wird normalerweise jährlich berechnet. Anschließend kannst du den Zinssatz mit dem Betrag auf deinem Sparbuch multiplizieren, um die Zinsen zu berechnen. Es ist auch wichtig zu beachten, ob die Zinsen monatlich, vierteljährlich oder jährlich gutgeschrieben werden, da dies den Gesamtbetrag beeinflussen kann. Wenn du diese Informationen nicht zur Hand hast, empfehle ich dir, deine Bank zu kontaktieren, um herauszufinden, wie viel Zinsen dein Sparbuch generiert hat. **
-
Welches Sparbuch bringt die meisten Zinsen?
Die Höhe der Zinsen, die ein Sparbuch bringt, hängt von verschiedenen Faktoren ab, wie beispielsweise dem Zinssatz der Bank, der Laufzeit des Sparbuchs und den aktuellen Marktbedingungen. Es gibt verschiedene Arten von Sparbüchern, die unterschiedliche Zinssätze bieten, wie zum Beispiel Festgeldkonten, Tagesgeldkonten oder Sparkonten. Um das Sparbuch mit den meisten Zinsen zu finden, ist es ratsam, die Angebote verschiedener Banken zu vergleichen und sich über die aktuellen Zinssätze zu informieren. Zudem kann es sinnvoll sein, sich über Sonderaktionen oder Bonusprogramme zu informieren, die zusätzliche Zinsen oder Prämien bieten können. Letztendlich sollte man jedoch auch darauf achten, dass das Sparbuch zu den eigenen finanziellen Zielen und Bedürfnissen passt. **
-
Wie viel Zinsen für Kredit?
Wie viel Zinsen für einen Kredit anfallen, hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Kreditbetrags, der Laufzeit des Kredits, dem individuellen Zinssatz des Kreditgebers und der Bonität des Kreditnehmers. Generell gilt: Je höher das Ausfallrisiko für den Kreditgeber, desto höher werden in der Regel die Zinsen sein. Es lohnt sich daher, verschiedene Angebote zu vergleichen, um den günstigsten Zinssatz für den gewünschten Kredit zu finden. Zudem können auch Sonderaktionen oder Rabatte bei bestimmten Kreditinstituten zu niedrigeren Zinsen führen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.