Domain bessere-zinsen.de kaufen?
Wir ziehen mit dem Projekt
bessere-zinsen.de um.
Sind Sie am Kauf der Domain
bessere-zinsen.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain bessere-zinsen.de kaufen?
Welche Bank gibt die meisten Zinsen auf Sparbuch?
Welche Bank gibt die meisten Zinsen auf Sparbuch? Diese Frage ist nicht einfach zu beantworten, da die Zinssätze von Bank zu Bank variieren und sich regelmäßig ändern. Um die Bank mit den höchsten Zinsen auf einem Sparbuch zu finden, ist es ratsam, die aktuellen Angebote verschiedener Banken zu vergleichen. Einige Banken bieten möglicherweise zeitlich begrenzte Sonderaktionen mit besonders attraktiven Zinssätzen an. Es kann auch hilfreich sein, sich an einen Finanzberater zu wenden, um individuelle Empfehlungen zu erhalten. Letztendlich hängt die Wahl der Bank mit den meisten Zinsen auf einem Sparbuch von persönlichen Präferenzen und Zielen ab. **
Wem gehört die Easy Bank?
Die Easy Bank gehört der BAWAG P.S.K. Die BAWAG P.S.K. ist eine österreichische Bank mit Hauptsitz in Wien und gehört zu den größten Banken des Landes. Die Easy Bank wurde im Jahr 1996 gegründet und ist eine Tochtergesellschaft der BAWAG P.S.K. Die Easy Bank bietet vor allem Online-Banking-Dienstleistungen an und hat sich auf einfache und transparente Produkte spezialisiert. Die BAWAG P.S.K. ist bekannt für ihre innovativen Finanzprodukte und modernen Bankdienstleistungen. **
Ähnliche Suchbegriffe für Defibrillator-FRED-easy-G2
Top-Angebote
Produkte zum Begriff Defibrillator-FRED-easy-G2:
-
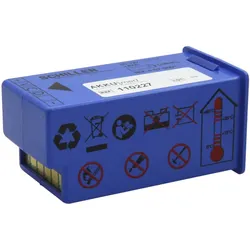
Original Lithiumbatterie für Bruker/ Schiller Defibrillator Fred easyOriginal Lithiumbatterie für Bruker/ Schiller Defibrillator Fred easy Die Original Lithiumbatterie für Bruker/Schiller Defibrillator Fred easy ist eine nicht wiederaufladbare Batterie mit einer hohen Leistungskapazität. Mit einer Kapazität für bis zu 200 Schocks oder 8 Stunden Betriebsdauer ist sie die perfekte Wahl für den Einsatz in Notfällen und im medizinischen Bereich. Diese Batterie hat eine lange Lebensdauer von 5 Jahren im Bereitschaftsmodus und ist absolut wartungsfrei. Leistungsstarke Batterie: Die Original Lithiumbatterie für Bruker/Schiller Defibrillator Fred easy ist eine leistungsstarke Batterie, die eine Kapazität für bis zu 200 Schocks oder 8 Stunden Betriebsdauer bietet. Mit dieser Batterie können Sie sicher sein, dass Ihr Defibrillator jederzeit einsatzbereit ist, wenn es darauf ankommt. Wartungsfrei: Die Original Lithiumbatterie für Bruker/Schiller Defibrillator Fred easy ist absolut wartungsfrei. Sie müssen sich keine Gedanken über das Nachfüllen von Flüssigkeiten oder andere Wartungsarbeiten machen. Das bedeutet, dass Sie sich auf das Wesentliche konzentrieren können - die Rettung von Leben. Lange Lebensdauer: Die Original Lithiumbatterie für Bruker/Schiller Defibrillator Fred easy hat eine lange Lebensdauer von 5 Jahren im Bereitschaftsmodus. Sie können sich also darauf verlassen, dass Ihre Batterie auch nach längerer Zeit im Einsatz noch zuverlässig funktioniert. Technische Daten: nicht wiederaufladbar 12 Volt 2,8 Ah ca. Maße in mm 85x44x41 ca. Gewicht 0,172 kg Wartungsfreie und leistungsstarke Lithium Batterie, Kapazität für 200 Schocks oder 8 Stunden Betriebsdauer, Lebensdauer (Bereitschaft/Standby): 5 Jahre329,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
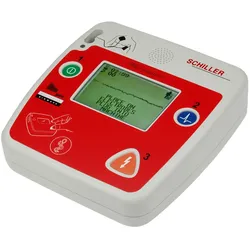
SCHILLER FRED easyport AED DefibrillatorSchiller FRED easyport Leichte Handhabung: Der erste Taschen-Defi der Welt! FRED easyport ist ein faszinierend kleiner und leichter Defibrillator, der in jeden Arztkoffer oder sogar in die Jackentasche passt und dabei alle Anforderungen eines modernen AEDs erfüllt. Mit nur 500 Gramm Gewicht ist er der ideale Begleiter für unterwegs.Rettungsdienste, Ärzte, Herzsportgruppen, Bergwachten und Risikopatienten schätzen sein kompaktes Format. Mit seinen klaren Sprachansagen und der serienmäßigen EKG-Anzeige im Display unterstützt er den Anwender optimal bei der Versorgung des Patienten. Ihre Vorteile: Großes hintergrundbeleuchtetes Display mit ausführlichen Textanweisungen, Anzeige der Zeit seit dem Einschalten und der Anzahl der Schocks EKG-Anzeige im Display (Ableitung II) Klare gesprochene Anweisungen (Lautstärke konfigurierbar) Selbsterklärende Bedienung Wartungsfreie Lithium-Batterie für ...2487,10 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
SCHILLER FRED easyport manuell DefibrillatorSchiller FRED easyport Manuell Der erste Taschen-Defi der Welt! FRED easyport ist ein faszinierend kleiner und leichter Defibrillator, der in jeden Arztkoffer oder sogar in die Jackentasche passt und dabei alle Anforderungen eines modernen AEDs erfüllt. Mit nur 500 Gramm Gewicht ist er der ideale Begleiter für unterwegs.Rettungsdienste, Ärzte, Herzsportgruppen, Bergwachten und Risikopatienten schätzen sein kompaktes Format. Mit seinen klaren Sprachansagen und der serienmäßigen EKG-Anzeige im Display unterstützt er den Anwender optimal bei der Versorgung des Patienten. Ärzte können den FRED easy Professional dann auch vom AED-Modus in einen manuellen Betrieb umschalten (nur FRED easyport Manuell). Von da an ist der AED-Modus nicht länger aktiv, es erfolgen keine weiteren Sprachansagen und die Entscheidung zur Abgabe eines Schocks liegt allein beim Anwender. Ihre Vorteile: Großes hintergr...2963,10 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
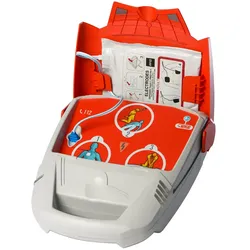
SCHILLER FRED PA-1 AED Defibrillator, VollautomatDer SCHILLER FRED PA-1 Defibrillator ist als jüngstes Modell aus dem Hause Schiller konsequent auf die sehr einfache und effektive Durchführung der lebensrettenden Maßnahmen weiterentwickelt worden. SCHILLER FRED PA-1 - Der Name ist Programm! PAD steht für „Public Access Defibrillator“, also „öffentlich zugänglicher Defibrillator“. Somit wird unterstrichen, dass bei der Entwicklung öffentliche Gebäude, Einrichtungen und Plätze im Fokus standen und damit auch das Ziel, ungeübten Ersthelfern durch eine selbsterklärende und sehr einfache Bedienung eine sichere Durchführung der lebensrettenden Maßnahmen zu ermöglichen. Diese Geräteklasse zielt durch klar verständliche Sprachanweisungen der erforderlichen Schritte auf die Unterstützung von Laien im Bereich HERZ-Lungen-Wiederbelebung ab. Beim Einsatz im öffentlichen Raum besteht jedoch die Möglichkeit, dass nicht jeder potentielle Helfer die...1426,81 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Wie berechnet man Zinsen für einen Kredit oder eine Investition?
Zinsen für einen Kredit oder eine Investition werden basierend auf dem Zinssatz, der Laufzeit und dem Kapital berechnet. Man multipliziert den Kapitalbetrag mit dem Zinssatz und der Laufzeit, um die Zinsen zu ermitteln. Die Formel lautet: Zinsen = Kapital x Zinssatz x Laufzeit. **
-
Wie berechne ich die Zinsen für einen Kredit oder eine Anlage? Kannst du mir erklären, wie ich die Zinsen für meine Investition ausrechnen kann?
Um die Zinsen für einen Kredit oder eine Anlage zu berechnen, multipliziere den Zinssatz mit dem Anlagebetrag und der Laufzeit. Für eine Investition kannst du die Zinsen berechnen, indem du den Zinssatz mit dem investierten Betrag und der Laufzeit multiplizierst. Es gibt auch Online-Rechner, die dir dabei helfen können, die Zinsen für deine Kredit- oder Anlageentscheidungen zu berechnen. **
-
Wie berechnet man die Zinsen für einen Kredit oder eine Anlage?
Die Zinsen für einen Kredit werden basierend auf dem Zinssatz, der Kreditsumme und der Laufzeit berechnet. Bei einer Anlage werden die Zinsen anhand des Zinssatzes, des Anlagebetrags und der Laufzeit ermittelt. Die Formel zur Berechnung der Zinsen lautet: Zinsen = Kapital x Zinssatz x Laufzeit. **
-
Wie berechnet man die Zinsen für einen Kredit oder eine Anlage? Welche Faktoren beeinflussen die Höhe der Zinsen?
Die Zinsen für einen Kredit oder eine Anlage werden basierend auf dem Zinssatz, der Laufzeit und dem Kapitalbetrag berechnet. Die Höhe der Zinsen wird durch die aktuelle Marktlage, die Bonität des Kreditnehmers oder Anlegers und das allgemeine Zinsniveau beeinflusst. Zusätzlich können auch individuelle Vereinbarungen mit der Bank oder dem Finanzinstitut die Zinssätze beeinflussen. **


Wie viel Zinsen hat mein Sparbuch?
Um herauszufinden, wie viel Zinsen dein Sparbuch generiert hat, musst du zunächst den Zinssatz kennen, den deine Bank für dein Sparbuch anbietet. Dieser Zinssatz wird normalerweise jährlich berechnet. Anschließend kannst du den Zinssatz mit dem Betrag auf deinem Sparbuch multiplizieren, um die Zinsen zu berechnen. Es ist auch wichtig zu beachten, ob die Zinsen monatlich, vierteljährlich oder jährlich gutgeschrieben werden, da dies den Gesamtbetrag beeinflussen kann. Wenn du diese Informationen nicht zur Hand hast, empfehle ich dir, deine Bank zu kontaktieren, um herauszufinden, wie viel Zinsen dein Sparbuch generiert hat. **
Welches Sparbuch bringt die meisten Zinsen?
Die Höhe der Zinsen, die ein Sparbuch bringt, hängt von verschiedenen Faktoren ab, wie beispielsweise dem Zinssatz der Bank, der Laufzeit des Sparbuchs und den aktuellen Marktbedingungen. Es gibt verschiedene Arten von Sparbüchern, die unterschiedliche Zinssätze bieten, wie zum Beispiel Festgeldkonten, Tagesgeldkonten oder Sparkonten. Um das Sparbuch mit den meisten Zinsen zu finden, ist es ratsam, die Angebote verschiedener Banken zu vergleichen und sich über die aktuellen Zinssätze zu informieren. Zudem kann es sinnvoll sein, sich über Sonderaktionen oder Bonusprogramme zu informieren, die zusätzliche Zinsen oder Prämien bieten können. Letztendlich sollte man jedoch auch darauf achten, dass das Sparbuch zu den eigenen finanziellen Zielen und Bedürfnissen passt. **
Top-Angebote
Produkte zum Begriff Defibrillator-FRED-easy-G2:
-
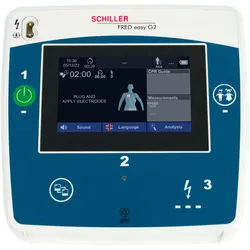
Defibrillator FRED easy G2 VollautomatSCHILLER FRED easy G2 – Der vollautomatische Lebensretter für Laienhelfer Der FRED easy G2 in der vollautomatischen Ausführung ist für eine besonders unkomplizierte Handhabung konzipiert. Das Gerät nimmt dem Ersthelfer entscheidende Handgriffe ab, indem es die Schockabgabe nach der Analyse eigenständig steuert, sofern diese medizinisch notwendig ist. So können sich Helfer voll und ganz auf die Anweisungen und den Patienten konzentrieren. Die wichtigsten Merkmale im Überblick Intuitive Benutzerführung: Ein großer 5-Zoll-Touchscreen leitet Sie mit grafischen Darstellungen sowie klaren Sprach- und Textanweisungen Schritt für Schritt durch den Prozess. Vollautomatischer Prozess: Nach dem Einschalten startet die Analyse automatisch. Wird ein schockwürdiger Rhythmus erkannt, erfolgt die Schockabgabe autonom durch das Gerät, ohne dass der Benutzer eine Taste drücken muss. Optimale ...3201,10 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
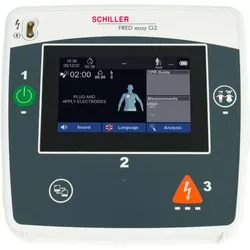
Defibrillator FRED easy G2 HalbautomatSCHILLER FRED easy G2 – Der zuverlässige AED für Ersthelfer Der FRED easy G2 ist ein robuster und intuitiv bedienbarer Defibrillator, der speziell für die lebensrettende Sofortmaßnahme entwickelt wurde. Als halbautomatisches Modell bietet er die perfekte Balance aus Sicherheit und Kontrolle: Das Gerät führt die Analyse selbstständig durch und fordert den Benutzer bei Bedarf aktiv zur Schockabgabe auf. Die wichtigsten Merkmale im Überblick Einfache Benutzerführung: Ein großer, hochauflösender 5-Zoll-Touchscreen führt Sie mit klaren Bildern und Textanweisungen durch den gesamten Rettungsprozess. Sicherer Prozess: Nach der automatischen Analyse löst der Helfer den Schock bei einer entsprechenden Empfehlung durch Drücken der orangen Schocktaste manuell aus. Integrierte HLW-Unterstützung: Ein eingebautes Metronom gibt den korrekten Rhythmus für die Herzdruckmassage vor, um eine e...3201,10 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Original Lithiumbatterie für Bruker/ Schiller Defibrillator Fred easyOriginal Lithiumbatterie für Bruker/ Schiller Defibrillator Fred easy Die Original Lithiumbatterie für Bruker/Schiller Defibrillator Fred easy ist eine nicht wiederaufladbare Batterie mit einer hohen Leistungskapazität. Mit einer Kapazität für bis zu 200 Schocks oder 8 Stunden Betriebsdauer ist sie die perfekte Wahl für den Einsatz in Notfällen und im medizinischen Bereich. Diese Batterie hat eine lange Lebensdauer von 5 Jahren im Bereitschaftsmodus und ist absolut wartungsfrei. Leistungsstarke Batterie: Die Original Lithiumbatterie für Bruker/Schiller Defibrillator Fred easy ist eine leistungsstarke Batterie, die eine Kapazität für bis zu 200 Schocks oder 8 Stunden Betriebsdauer bietet. Mit dieser Batterie können Sie sicher sein, dass Ihr Defibrillator jederzeit einsatzbereit ist, wenn es darauf ankommt. Wartungsfrei: Die Original Lithiumbatterie für Bruker/Schiller Defibrillator Fred easy ist absolut wartungsfrei. Sie müssen sich keine Gedanken über das Nachfüllen von Flüssigkeiten oder andere Wartungsarbeiten machen. Das bedeutet, dass Sie sich auf das Wesentliche konzentrieren können - die Rettung von Leben. Lange Lebensdauer: Die Original Lithiumbatterie für Bruker/Schiller Defibrillator Fred easy hat eine lange Lebensdauer von 5 Jahren im Bereitschaftsmodus. Sie können sich also darauf verlassen, dass Ihre Batterie auch nach längerer Zeit im Einsatz noch zuverlässig funktioniert. Technische Daten: nicht wiederaufladbar 12 Volt 2,8 Ah ca. Maße in mm 85x44x41 ca. Gewicht 0,172 kg Wartungsfreie und leistungsstarke Lithium Batterie, Kapazität für 200 Schocks oder 8 Stunden Betriebsdauer, Lebensdauer (Bereitschaft/Standby): 5 Jahre329,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
SCHILLER FRED easyport AED DefibrillatorSchiller FRED easyport Leichte Handhabung: Der erste Taschen-Defi der Welt! FRED easyport ist ein faszinierend kleiner und leichter Defibrillator, der in jeden Arztkoffer oder sogar in die Jackentasche passt und dabei alle Anforderungen eines modernen AEDs erfüllt. Mit nur 500 Gramm Gewicht ist er der ideale Begleiter für unterwegs.Rettungsdienste, Ärzte, Herzsportgruppen, Bergwachten und Risikopatienten schätzen sein kompaktes Format. Mit seinen klaren Sprachansagen und der serienmäßigen EKG-Anzeige im Display unterstützt er den Anwender optimal bei der Versorgung des Patienten. Ihre Vorteile: Großes hintergrundbeleuchtetes Display mit ausführlichen Textanweisungen, Anzeige der Zeit seit dem Einschalten und der Anzahl der Schocks EKG-Anzeige im Display (Ableitung II) Klare gesprochene Anweisungen (Lautstärke konfigurierbar) Selbsterklärende Bedienung Wartungsfreie Lithium-Batterie für ...2487,10 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche Bank gibt die meisten Zinsen auf Sparbuch?
Welche Bank gibt die meisten Zinsen auf Sparbuch? Diese Frage ist nicht einfach zu beantworten, da die Zinssätze von Bank zu Bank variieren und sich regelmäßig ändern. Um die Bank mit den höchsten Zinsen auf einem Sparbuch zu finden, ist es ratsam, die aktuellen Angebote verschiedener Banken zu vergleichen. Einige Banken bieten möglicherweise zeitlich begrenzte Sonderaktionen mit besonders attraktiven Zinssätzen an. Es kann auch hilfreich sein, sich an einen Finanzberater zu wenden, um individuelle Empfehlungen zu erhalten. Letztendlich hängt die Wahl der Bank mit den meisten Zinsen auf einem Sparbuch von persönlichen Präferenzen und Zielen ab. **
-
Wem gehört die Easy Bank?
Die Easy Bank gehört der BAWAG P.S.K. Die BAWAG P.S.K. ist eine österreichische Bank mit Hauptsitz in Wien und gehört zu den größten Banken des Landes. Die Easy Bank wurde im Jahr 1996 gegründet und ist eine Tochtergesellschaft der BAWAG P.S.K. Die Easy Bank bietet vor allem Online-Banking-Dienstleistungen an und hat sich auf einfache und transparente Produkte spezialisiert. Die BAWAG P.S.K. ist bekannt für ihre innovativen Finanzprodukte und modernen Bankdienstleistungen. **
-
Wie berechnet man Zinsen für einen Kredit oder eine Investition?
Zinsen für einen Kredit oder eine Investition werden basierend auf dem Zinssatz, der Laufzeit und dem Kapital berechnet. Man multipliziert den Kapitalbetrag mit dem Zinssatz und der Laufzeit, um die Zinsen zu ermitteln. Die Formel lautet: Zinsen = Kapital x Zinssatz x Laufzeit. **
-
Wie berechne ich die Zinsen für einen Kredit oder eine Anlage? Kannst du mir erklären, wie ich die Zinsen für meine Investition ausrechnen kann?
Um die Zinsen für einen Kredit oder eine Anlage zu berechnen, multipliziere den Zinssatz mit dem Anlagebetrag und der Laufzeit. Für eine Investition kannst du die Zinsen berechnen, indem du den Zinssatz mit dem investierten Betrag und der Laufzeit multiplizierst. Es gibt auch Online-Rechner, die dir dabei helfen können, die Zinsen für deine Kredit- oder Anlageentscheidungen zu berechnen. **
Ähnliche Suchbegriffe für Defibrillator-FRED-easy-G2
-
SCHILLER FRED easyport manuell DefibrillatorSchiller FRED easyport Manuell Der erste Taschen-Defi der Welt! FRED easyport ist ein faszinierend kleiner und leichter Defibrillator, der in jeden Arztkoffer oder sogar in die Jackentasche passt und dabei alle Anforderungen eines modernen AEDs erfüllt. Mit nur 500 Gramm Gewicht ist er der ideale Begleiter für unterwegs.Rettungsdienste, Ärzte, Herzsportgruppen, Bergwachten und Risikopatienten schätzen sein kompaktes Format. Mit seinen klaren Sprachansagen und der serienmäßigen EKG-Anzeige im Display unterstützt er den Anwender optimal bei der Versorgung des Patienten. Ärzte können den FRED easy Professional dann auch vom AED-Modus in einen manuellen Betrieb umschalten (nur FRED easyport Manuell). Von da an ist der AED-Modus nicht länger aktiv, es erfolgen keine weiteren Sprachansagen und die Entscheidung zur Abgabe eines Schocks liegt allein beim Anwender. Ihre Vorteile: Großes hintergr...2963,10 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
SCHILLER FRED PA-1 AED Defibrillator, VollautomatDer SCHILLER FRED PA-1 Defibrillator ist als jüngstes Modell aus dem Hause Schiller konsequent auf die sehr einfache und effektive Durchführung der lebensrettenden Maßnahmen weiterentwickelt worden. SCHILLER FRED PA-1 - Der Name ist Programm! PAD steht für „Public Access Defibrillator“, also „öffentlich zugänglicher Defibrillator“. Somit wird unterstrichen, dass bei der Entwicklung öffentliche Gebäude, Einrichtungen und Plätze im Fokus standen und damit auch das Ziel, ungeübten Ersthelfern durch eine selbsterklärende und sehr einfache Bedienung eine sichere Durchführung der lebensrettenden Maßnahmen zu ermöglichen. Diese Geräteklasse zielt durch klar verständliche Sprachanweisungen der erforderlichen Schritte auf die Unterstützung von Laien im Bereich HERZ-Lungen-Wiederbelebung ab. Beim Einsatz im öffentlichen Raum besteht jedoch die Möglichkeit, dass nicht jeder potentielle Helfer die...1426,81 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
SCHILLER FRED PA-1 AED Defibrillator, HalbautomatDer SCHILLER FRED PA-1 Defibrillator ist als jüngstes Modell aus dem Hause Schiller konsequent auf die sehr einfache und effektive Durchführung der lebensrettenden Maßnahmen weiterentwickelt worden. FRED PA-1 - Der Name ist Programm! PAD steht für „Public Access Defibrillator“, also „öffentlich zugänglicher Defibrillator“. Somit wird unterstrichen, dass bei der Entwicklung öffentliche Gebäude, Einrichtungen und Plätze im Fokus standen und damit auch das Ziel, ungeübten Ersthelfern durch eine selbsterklärende und sehr einfache Bedienung eine sichere Durchführung der lebensrettenden Maßnahmen zu ermöglichen. Diese Geräteklasse zielt durch klar verständliche Sprachanweisungen der erforderlichen Schritte auf die Unterstützung von Laien im Bereich HERZ-Lungen-Wiederbelebung ab. Beim Einsatz im öffentlichen Raum besteht jedoch die Möglichkeit, dass nicht jeder potentielle Helfer die Landespra...1426,81 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kolrus, Alexander: Geld I Kredit I BankGeld I Kredit I Bank , Das Thema Geld ist aktuell wie nie. Begriffe wie Geldwäsche, Bargeldverbot, Buchgeld, digitales Geld, Zahlungsdienstleister, Kredit- und Refinanzierungskosten, Liquiditäts- und Bankenkrisen sind allgegenwärtig und Gegenstand zahlreicher wirtschaftlicher, rechtlicher und politischer Diskussionen. Viele entscheidende Fragen scheinen jedoch aufgrund der Komplexität der Materie Geld nicht abschließend beantwortbar zu sein bzw bleiben unklar. Das Buch bietet eine umfassende interdisziplinäre Aufarbeitung des Themas Geld. Mit dem richtigen historischen und technischen Grundverständnis des Geld-, Kredit- und Bankwesens, insbesondere der Entstehung von Geld bzw der Geldschöpfung durch Kreditvergabe als Kern, lassen sich diese Fragen klar und deutlich beantworten. Bankvorstände können ihre Aufsichtsräte mit schlüssigen Erklärungen zu Refinanzierungs- und Liquiditätsfragen beeindrucken, ebenso Bankbetreuer ihre Kunden oder auch umgekehrt Finanzvorstände ihre Bankbetreuer. Rechtsanwälte können scheinbar schwer verständliche Kreditvertragsklauseln sicher verhandeln oder komplexe Fragen zu SWAP-Geschäften so erklären, dass auch verständlich wird, worum es geht. Institutionelle und private Investoren haben einen Wettbewerbsvorteil, weil sie Marktchancen schneller erkennen und auf geldpolitische Veränderungen proaktiv reagieren können. , Sonstige > Beleuchtung , Erscheinungsjahr: 20240612, Produktform: Kartoniert, Autoren: Kolrus, Alexander, Auflage: 24000, Keyword: Bankwesen; Bargeld; Buchgeld; Geld; Kolrus; Kreditwesen; Zahlungsdienstleister; digitales Geld, Fachschema: Recht~International (Recht)~Internationales Recht~Öffentliches Recht, Fachkategorie: Rechtswissenschaft, allgemein, Warengruppe: TB/Recht/Sonstiges, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 228, Breite: 154, Höhe: 15, Gewicht: 260, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,33,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie berechnet man die Zinsen für einen Kredit oder eine Anlage?
Die Zinsen für einen Kredit werden basierend auf dem Zinssatz, der Kreditsumme und der Laufzeit berechnet. Bei einer Anlage werden die Zinsen anhand des Zinssatzes, des Anlagebetrags und der Laufzeit ermittelt. Die Formel zur Berechnung der Zinsen lautet: Zinsen = Kapital x Zinssatz x Laufzeit. **
-
Wie berechnet man die Zinsen für einen Kredit oder eine Anlage? Welche Faktoren beeinflussen die Höhe der Zinsen?
Die Zinsen für einen Kredit oder eine Anlage werden basierend auf dem Zinssatz, der Laufzeit und dem Kapitalbetrag berechnet. Die Höhe der Zinsen wird durch die aktuelle Marktlage, die Bonität des Kreditnehmers oder Anlegers und das allgemeine Zinsniveau beeinflusst. Zusätzlich können auch individuelle Vereinbarungen mit der Bank oder dem Finanzinstitut die Zinssätze beeinflussen. **
-
Wie viel Zinsen hat mein Sparbuch?
Um herauszufinden, wie viel Zinsen dein Sparbuch generiert hat, musst du zunächst den Zinssatz kennen, den deine Bank für dein Sparbuch anbietet. Dieser Zinssatz wird normalerweise jährlich berechnet. Anschließend kannst du den Zinssatz mit dem Betrag auf deinem Sparbuch multiplizieren, um die Zinsen zu berechnen. Es ist auch wichtig zu beachten, ob die Zinsen monatlich, vierteljährlich oder jährlich gutgeschrieben werden, da dies den Gesamtbetrag beeinflussen kann. Wenn du diese Informationen nicht zur Hand hast, empfehle ich dir, deine Bank zu kontaktieren, um herauszufinden, wie viel Zinsen dein Sparbuch generiert hat. **
-
Welches Sparbuch bringt die meisten Zinsen?
Die Höhe der Zinsen, die ein Sparbuch bringt, hängt von verschiedenen Faktoren ab, wie beispielsweise dem Zinssatz der Bank, der Laufzeit des Sparbuchs und den aktuellen Marktbedingungen. Es gibt verschiedene Arten von Sparbüchern, die unterschiedliche Zinssätze bieten, wie zum Beispiel Festgeldkonten, Tagesgeldkonten oder Sparkonten. Um das Sparbuch mit den meisten Zinsen zu finden, ist es ratsam, die Angebote verschiedener Banken zu vergleichen und sich über die aktuellen Zinssätze zu informieren. Zudem kann es sinnvoll sein, sich über Sonderaktionen oder Bonusprogramme zu informieren, die zusätzliche Zinsen oder Prämien bieten können. Letztendlich sollte man jedoch auch darauf achten, dass das Sparbuch zu den eigenen finanziellen Zielen und Bedürfnissen passt. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.